Redes que já construíram CRM, loyalty, e-commerce, dados transacionais e relacionamento com a indústria possuem praticamente toda a matéria-prima necessária para uma RMN. O problema começa quando esses ativos continuam sendo usados apenas para promoção, trade e relacionamento e não como uma nova plataforma de audiência, mensuração e receita.
Por Retail Media News
Há algo curioso acontecendo no varejo alimentar brasileiro.
Algumas empresas passaram décadas construindo exatamente os ativos que hoje estão entre os mais cobiçados pelo mercado publicitário: milhões de transações, frequência elevada de compra, lojas físicas, aplicativos, e-commerce, programas de relacionamento, CRM, dados de cesta, relacionamento comercial com centenas de indústrias e, sobretudo, proximidade com o momento em que o consumidor efetivamente decide o que comprar, mas nem todas transformaram essa infraestrutura em mídia.
O Ranking ABRAS 2026 torna essa contradição ainda mais difícil de ignorar. O setor supermercadista brasileiro faturou R$ 1,145 trilhão em 2025, representa 9,02% do PIB e recebe aproximadamente 30 milhões de consumidores diariamente. Entre as maiores empresas aparecem Grupo Carrefour Brasil, Assaí, Grupo Mateus, Supermercados BH, GPA, Muffato, Grupo Pereira, Grupo Koch e uma longa relação de potências regionais.
A pergunta que a Retail Media News propõe, portanto, não é simplesmente “quem já vende mídia?”. É uma pergunta muito mais incômoda: Quais varejistas já possuem escala, audiência, dados, relacionamento com a indústria e maturidade digital suficientes para operar Retail Media, mas ainda capturam muito menos valor de mídia do que poderiam? Essa diferença é fundamental.
Uma rede pode vender encarte, ponta de gôndola, espaço promocional, sampling, comunicação em loja e até telas digitais há muitos anos sem necessariamente possuir uma Retail Media Network. RMN começa a existir de verdade quando o varejista consegue conectar identidade + audiência + inventário + ativação + transação + mensuração. E é justamente nesse ponto que aparece uma das maiores oportunidades ainda não capturadas do varejo alimentar brasileiro.
O primeiro cuidado: quem NÃO está na estaca zero
Antes de apontar os grandes potenciais adormecidos, é necessário retirar da discussão empresas que já institucionalizaram Retail Media ou demonstram evolução pública bastante clara.
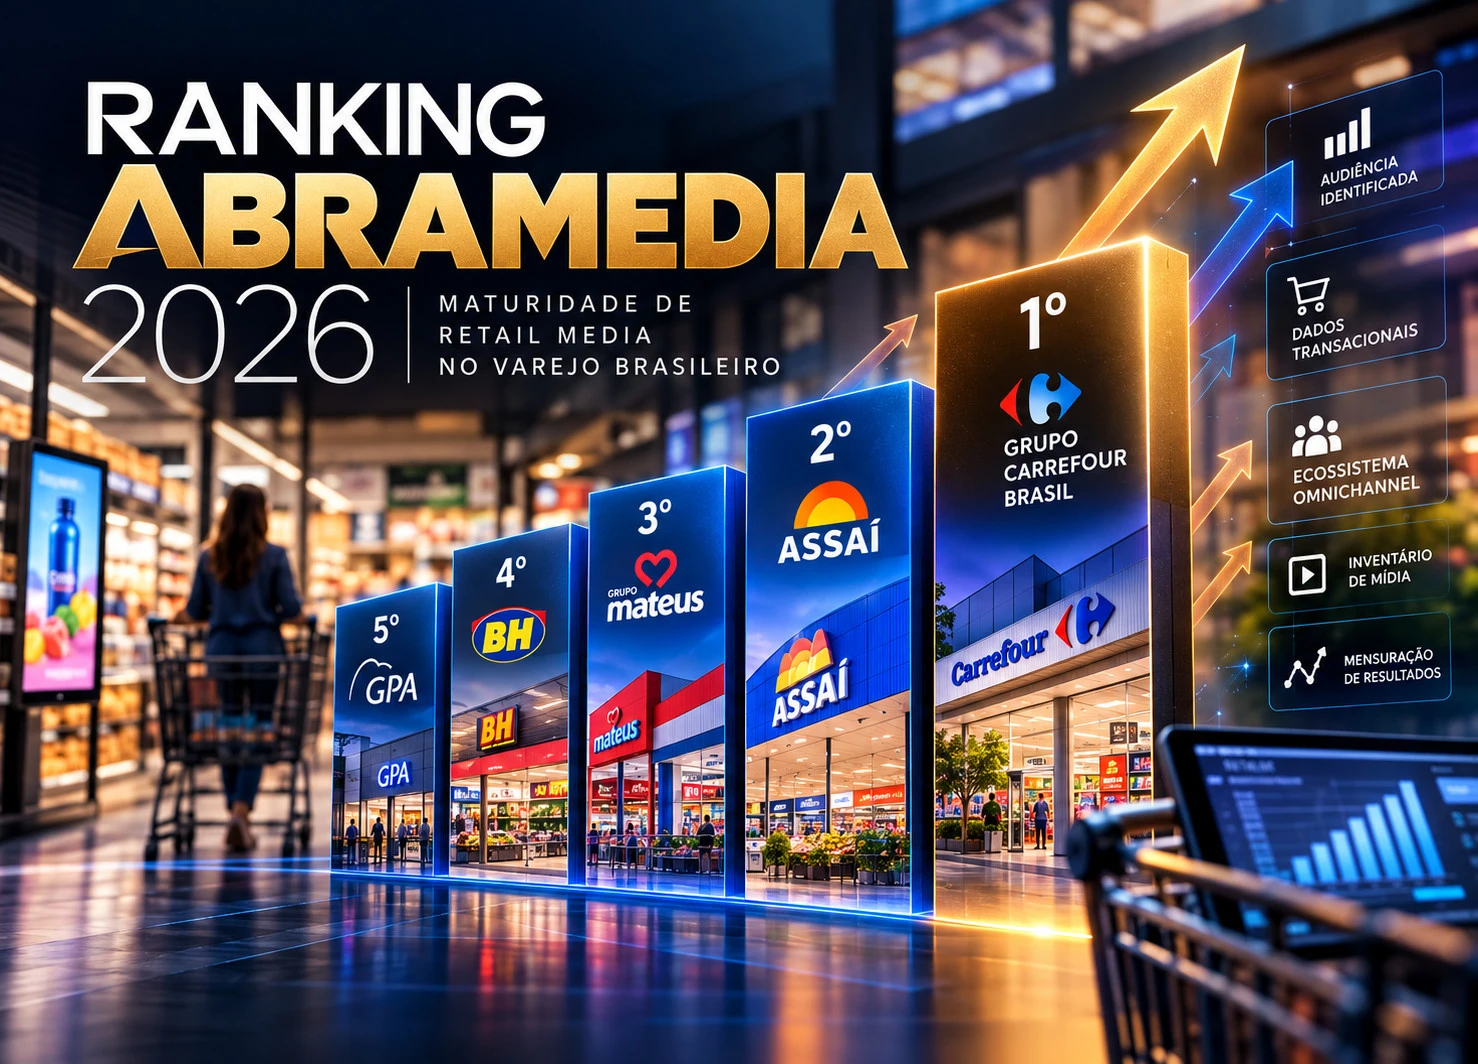
Carrefour, Assaí e GPA, por exemplo, já estão em outro estágio. Cencosud também não pertence à categoria: sua operação de mídia está formalizada e a companhia está expandindo agressivamente In-Store Retail Media, com plano de superar 1,3 mil telas em aproximadamente 100 lojas até o fim de 2026. Mais importante: mais de 80% das vendas da operação seriam identificadas, ativo extremamente relevante para construção de audiência e mensuração.
Tenda Atacado também deve ficar fora da lista de “estaca zero”. A companhia já aparece publicamente associada a uma operação de Retail Media e vem trabalhando a integração entre CRM, Trade, Retail Media e e-commerce. E algumas redes que parecem atrasadas olhando apenas para comunicação pública já começaram a movimentar suas estruturas.
Por isso, esta análise não é um ranking oficial de maturidade nem uma aplicação do scorecard da ABRAMEDIA. Ausência de evidência pública não significa ausência de capacidade interna.
O que podemos avaliar é outra coisa: o tamanho do gap aparente entre os ativos que a companhia possui e a sofisticação de Retail Media que ela demonstra publicamente. E alguns casos chamam muita atenção.
Supermercados BH: talvez um dos maiores “sleeping giants” de Retail Media do Brasil
O primeiro nome que deveria provocar o mercado é o Supermercados BH: quarto colocado no Ranking ABRAS 2026, com faturamento de aproximadamente R$ 25,7 bilhões, o grupo já atingiu uma dimensão econômica que o coloca muito além da categoria de supermercado regional. É uma potência de consumo.
E justamente por isso chama atenção a distância entre seu tamanho econômico e a visibilidade pública de uma RMN comparável às operações mais maduras do mercado. A questão aqui não é simplesmente instalar telas.
Imagine o que uma rede desse tamanho poderia construir caso conseguisse conectar de maneira estruturada: CPF/identidade → histórico de compra → cesta → categoria → loja → frequência → promoção → exposição à mídia → compra → incrementalidade.
O valor não está apenas no inventário. Está na possibilidade de transformar uma enorme base transacional regional em audiências de consumo de Minas Gerais e Espírito Santo.
Para fabricantes de bebidas, alimentos, higiene, limpeza, beleza e inúmeras outras categorias, isso poderia ser extremamente valioso. O BH não precisaria competir com Amazon ou Mercado Livre em escala nacional. Poderia competir pela qualidade e profundidade da audiência regional. Esse é exatamente o ponto.
Muffato: quando a infraestrutura digital já existe, a pergunta muda
O Grupo Muffato, sexto colocado no Ranking ABRAS, com aproximadamente R$ 20,3 bilhões, talvez seja ainda mais interessante, porque nesse caso não estamos falando de um varejista começando sua digitalização.
A empresa já possui e-commerce, aplicativo e programa de relacionamento ClubeFato; levantamento anterior da Retail Media News também identificou mais de 1 milhão de downloads do aplicativo no Google Play. Portanto, a pergunta deixa de ser: “O Muffato tem infraestrutura para Retail Media?” E passa a ser: “Por que essa infraestrutura ainda não aparece para o mercado publicitário com a mesma força de uma grande plataforma de mídia?”
Existe uma diferença enorme entre usar loyalty para oferecer desconto e utilizá-lo para construir audiência. O primeiro modelo pergunta: Quem deve receber esta oferta? O segundo pergunta: Quantos shoppers compradores de determinada categoria consigo identificar, alcançar, expor a uma campanha e posteriormente medir?
É essa transformação que converte CRM em Retail Media. E, considerando o porte do Muffato, o potencial é enorme.
Grupo Pereira: talvez um dos ativos de identidade mais interessantes do ranking
O Grupo Pereira merece atenção especial. Sétimo maior grupo do Ranking ABRAS, com aproximadamente R$ 17,5 bilhões, possui um ecossistema muito mais amplo do que supermercado. Fort Atacadista, Comper, serviços financeiros, postos, operações complementares e o ecossistema Vuon formam uma infraestrutura de relacionamento bastante diferenciada.
O próprio Grupo Pereira informa possuir mais de 1,6 milhão de clientes no Vuon Card, além de operar o Clube Mais com ofertas personalizadas conforme o perfil de compra. Grupo Pereira A companhia descreve sua atuação como multicanal e reúne 173 unidades de negócio em cinco estados e no Distrito Federal. Isso muda completamente a discussão.
Um ativo financeiro conectado à transação pode se transformar em uma poderosa camada de identidade. E identidade é um dos pilares de Retail Media. O Grupo Pereira já participou publicamente das discussões sobre o tema e, portanto, classificá-lo literalmente como “estaca zero” seria incorreto, mas existe uma diferença entre começar Retail Media e industrializar Retail Media. O tamanho da oportunidade do Pereira parece muito maior do que aquilo que o mercado publicitário enxerga hoje.
Grupo Mateus: dados e omnichannel já começam a formar o quebra-cabeça
Outro caso que merece tratamento diferente é o Grupo Mateus com R$ 43,5 bilhões, é o terceiro maior varejista alimentar do país segundo o Ranking ABRAS. E aqui já existem sinais concretos de uma infraestrutura extremamente interessante.
Em 2026, o grupo começou a integrar Wi-Fi analítico, aplicativo e geolocalização nas lojas. O projeto combina conectividade, analytics e recursos capazes de compreender movimentação dentro do ambiente físico e direcionar mensagens e campanhas de acordo com o contexto do shopper. Isso é praticamente matéria-prima para In-Store Retail Media orientado por dados. Portanto, Mateus também não deveria ser chamado simplesmente de “estaca zero”.
Eu o classificaria como um dos casos brasileiros em que existe uma distância enorme entre potencial de RMN e institucionalização desse potencial como plataforma publicitária. Com R$ 43,5 bilhões de faturamento, cada ano de atraso passa a ter um custo de oportunidade relevante.
E depois dos gigantes aparecem vários candidatos extremamente interessantes
Descendo pelo Ranking ABRAS, encontramos outra camada de oportunidades: DMA, Companhia Zaffari, Costa Atacadão, Savegnago, Comercial Zaffari/Stok Center, Atacadão Dia a Dia e Mart Minas/Dom Atacadista, entre outros, merecem investigação individual.
Alguns possuem aplicativos. Outros loyalty. Outros e-commerce. Outros enorme capilaridade física. Vários têm forte relacionamento regional e uma posição privilegiada junto às indústrias de consumo. E alguns já estão dando passos iniciais.
O Atacadão Dia a Dia, por exemplo, possui Clube DD+, aplicativo, identificação e cashback. Mart Minas possui app e programa Mart Mais. Comercial Zaffari/Stok Center já possui ativos digitais que podem servir como fundação para identificação e ativação. Novamente, isso não significa que exista uma RMN madura. Significa algo talvez mais importante: a matéria-prima já está dentro de casa.
Então quem deveria realmente “acordar”?
Se a régua for tamanho econômico + audiência física + relacionamento com indústria + ativos digitais/CRM + distância aparente para uma RMN industrializada, eu colocaria um grande holofote principalmente sobre:
Supermercados BH, Grupo Muffato, Grupo Pereira, Grupo Mateus, Mart Minas/Dom Atacadista, DMA, Companhia Zaffari, Savegnago, Costa Atacadão, Comercial Zaffari/Stok Center e Atacadão Dia a Dia, mas há três categorias diferentes dentro desse grupo.
Grupo Mateus e Grupo Pereira já possuem sinais bastante claros de evolução e ativos de dados sofisticados; precisam acelerar a transformação desses ativos em produto publicitário.
Muffato, Mart Minas, Savegnago, Comercial Zaffari/Stok Center e Dia a Dia possuem diferentes combinações de digital, loyalty, e-commerce e audiência que tornam o desenvolvimento de Retail Media especialmente interessante.
E BH, DMA, Companhia Zaffari e Costa Atacadão chamam atenção principalmente pelo contraste entre relevância econômica/audiência e menor visibilidade pública de uma RMN full-funnel institucionalizada. Uma análise anterior da própria RM News chegou a uma leitura semelhante, classificando publicamente DMA, Companhia Zaffari e Costa como operações em estágio inicial/emergente, enquanto BH aparecia como emergente. Isso não é demérito, é white space.
O erro seria achar que Retail Media começa com uma tela
Esse talvez seja o principal alerta para essas empresas. Retail Media não deveria começar pela pergunta: “Quantas telas devemos instalar?” Nem: “Quanto devemos cobrar por uma ponta de gôndola?” Muito menos: “Quem ficará responsável por vender esses espaços?”
A pergunta inicial deveria ser: Quanto da nossa audiência conseguimos reconhecer e transformar em uma audiência de mídia ativável e mensurável?
Daí nasce a arquitetura:
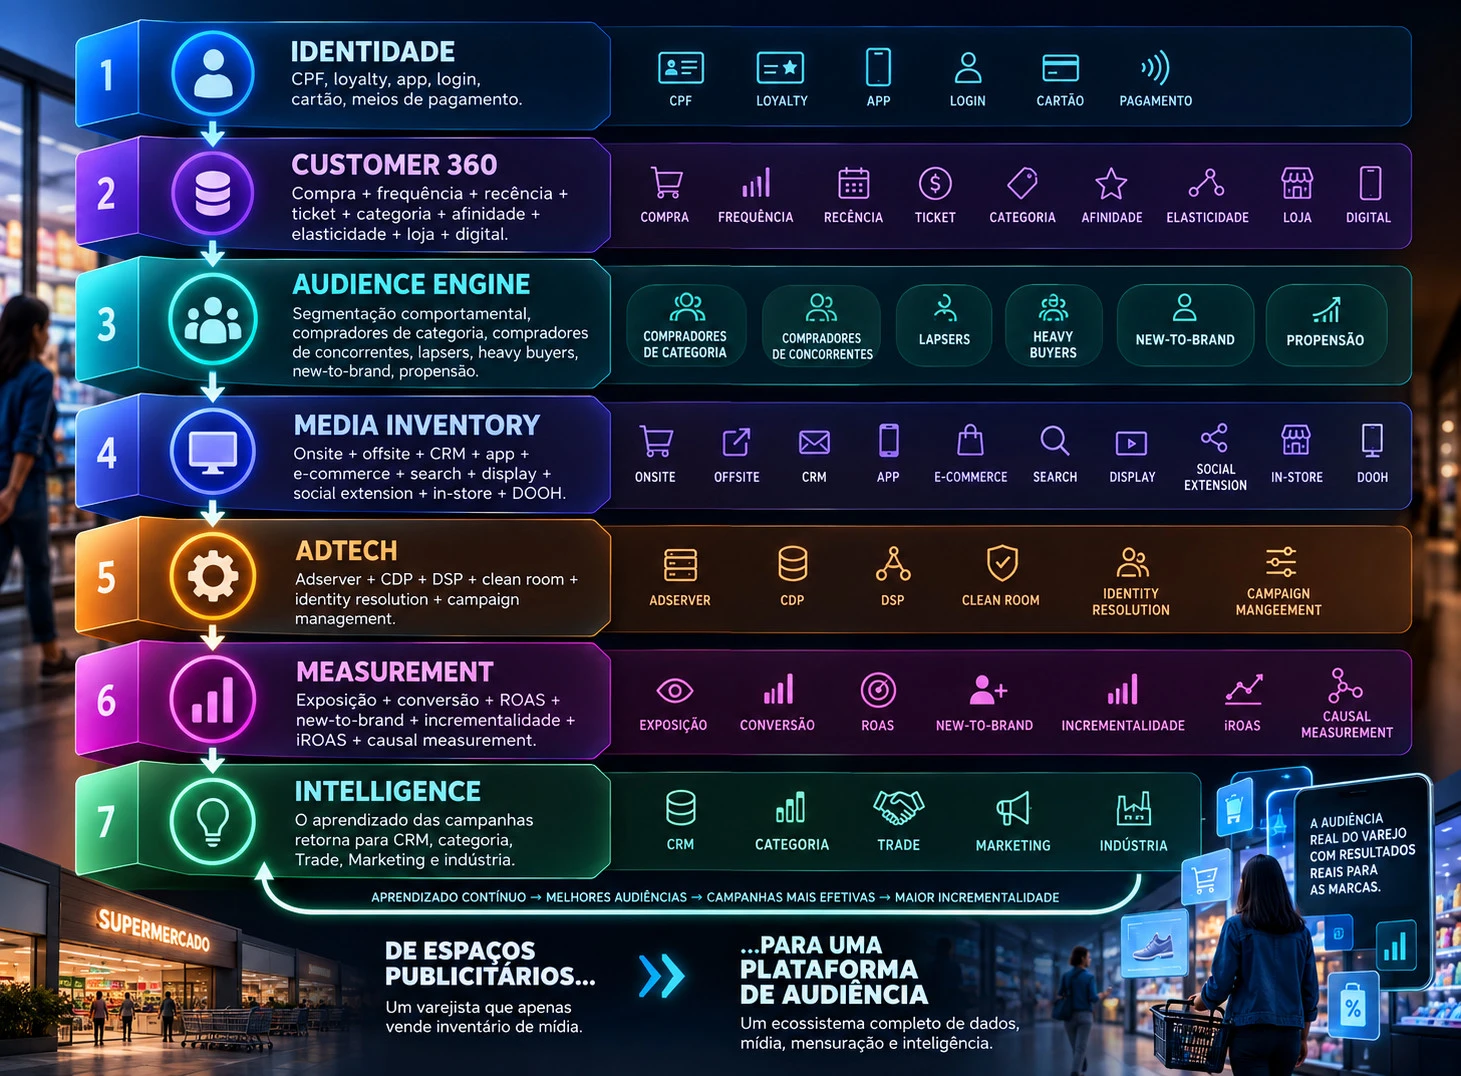
Nesse momento o varejista deixa de possuir simplesmente espaços publicitários, passa a possuir uma plataforma de audiência.
A métrica que deveria chegar ao conselho: % de vendas identificadas
Existe uma variável que eu colocaria no centro dessa matéria e que pode gerar uma segunda investigação muito poderosa da RM News: Qual é a taxa de vendas identificadas das 40 maiores redes da ABRAS?
Essa informação pode ser ainda mais reveladora do que faturamento. A Cencosud, por exemplo, reporta mais de 80% das vendas identificadas. Em outro caso apresentado pela SuperHiper, a Coop informou identificar 90% das vendas.
Agora imagine construir essa coluna para o ranking inteiro: Faturamento | lojas | shoppers | % vendas identificadas | loyalty | app | e-commerce | CRM | RMN | onsite | offsite | in-store | measurement.
A fotografia do mercado mudaria completamente. porque um varejista com R$ 10 bilhões em GMV e 80% de vendas identificadas possui potencialmente R$ 8 bilhões de comportamento transacional identificável. Não significa automaticamente que esses R$ 8 bilhões sejam ativáveis para publicidade, consentimento, LGPD, governança e arquitetura de identidade continuam sendo requisitos, mas demonstra a dimensão do ativo.
O verdadeiro desperdício não é mídia. É inteligência.
Talvez seja esse o ponto mais importante, quando um varejista possui milhões de shoppers identificados e utiliza esses dados apenas para enviar ofertas, está usando uma infraestrutura sofisticada de identidade essencialmente como motor promocional. Retail Media amplia radicalmente esse papel.
O CRM deixa de responder somente: “Para quem envio esta promoção?” E começa a responder: “Qual audiência uma marca deveria comprar?”
A transação deixa de responder apenas: “Quanto vendemos?” E começa a responder: “Qual venda foi incrementalmente provocada pela mídia?”
A loja deixa de ser somente distribuição, torna-se canal de comunicação. O e-commerce deixa de ser somente canal de vendas. torna-se inventário de mídia. E loyalty deixa de ser somente fidelização, torna-se identity layer.
É por isso que o debate está ficando urgente. Em setembro, no ABRAS’26 Food Retail Future, especialistas defenderam justamente que supermercados sem Retail Media começam a operar em desvantagem e destacaram a diferença entre as margens estreitas do varejo alimentar e a margem potencialmente muito superior do negócio de mídia.
De Trade Marketing para Media Company
Durante décadas, a relação entre supermercado e indústria foi construída principalmente em torno de sell-in, sell-out, calendário promocional, tabloide, exposição adicional, ponto extra e negociação comercial. Essa estrutura não desaparece, mas uma nova camada está sendo construída acima dela.
O fornecedor deixa de comprar apenas exposição, passa a comprar audiência. Depois compra resultado. E, no estágio mais avançado, compra incrementalidade comprovada.
Essa evolução pode ser representada assim:
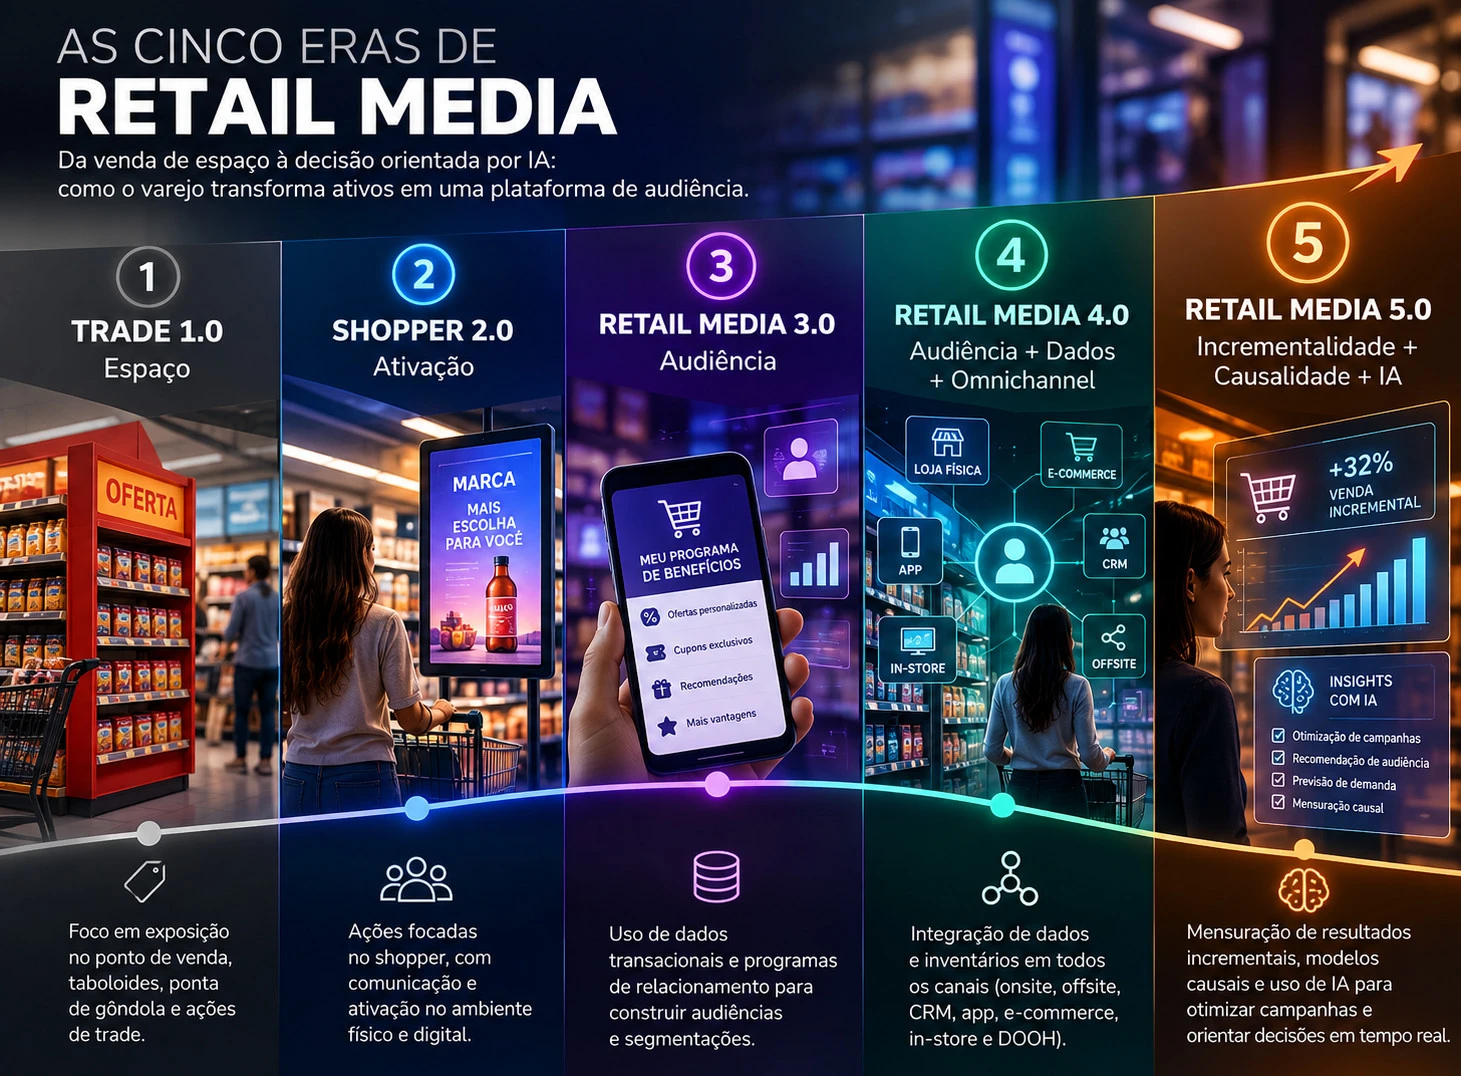
O problema para algumas gigantes do Ranking ABRAS é que o tamanho da companhia já está em 2026, enquanto sua monetização de audiência ainda parece presa a uma lógica muito anterior.
Retail Media deveria entrar na agenda do CEO, não apenas do Trade
Essa talvez seja a principal provocação da Retail Media News para BH, Mateus, Muffato, Pereira, Zaffari, DMA, Mart Minas, Savegnago, Koch, Dia a Dia e demais potências regionais. Retail Media não é simplesmente mais um projeto do Marketing, também não é uma versão sofisticada do Trade.
É potencialmente uma nova unidade econômica construída sobre ativos que o varejista já financiou durante décadas: lojas + audiência + transações + dados + relacionamento + tecnologia + indústria.
A ABRAS já começou a colocar o assunto no centro da transformação do setor. O próprio Ranking 2026 passou a mapear Retail Media como nova fonte de receita e relacionamento com a indústria. Portanto, a discussão deixou de ser: “Retail Media funciona para supermercado?” Carrefour, Assaí, GPA, Cencosud e outras operações já tornam essa pergunta pouco relevante.
A discussão agora é outra:
Quanto dinheiro, dados e inteligência os grandes varejistas que ainda não industrializaram Retail Media estão deixando na mesa todos os anos?
E existe uma pergunta ainda mais desconfortável.
Se uma rede já possui bilhões em faturamento, milhões de transações, CRM, loyalty, aplicativo, e-commerce, lojas físicas, relacionamento com praticamente todas as grandes indústrias de CPG e uma enorme audiência recorrente… o que exatamente ela está esperando para se tornar também uma empresa de mídia?
Porque talvez a próxima grande disputa do varejo alimentar brasileiro não seja por novas lojas, mem apenas por preço, nem somente por market share, Será pela capacidade de transformar 30 milhões de shoppers que entram diariamente no varejo alimentar brasileiro em audiências identificáveis, ativáveis e mensuráveis.
E, quando essa transformação ganhar escala, o Ranking ABRAS poderá deixar de ser apenas um ranking das maiores empresas de varejo alimentar do Brasil. Ele poderá revelar também algumas das maiores empresas de mídia que o mercado brasileiro ainda não percebeu que existem.