Redes que faturam bilhões, recebem milhões de shoppers e controlam o momento da compra ainda deixam uma parcela relevante de seu valor de mídia na mesa
Existe uma contradição importante no varejo alimentar brasileiro.
Algumas das maiores redes regionais do país construíram operações extraordinariamente eficientes de compra, logística, expansão, negociação comercial e execução de loja. Possuem bilhões de reais em sell-out, centenas de pontos de venda, enorme recorrência de compra e relacionamento diário com algumas das maiores indústrias de CPG do mundo, mas boa parte desse poder econômico ainda não foi convertido em poder de mídia.
O Ranking ABRAS 2026 ajuda a dimensionar a oportunidade. As 20 maiores empresas do varejo alimentar brasileiro somaram aproximadamente R$ 448,1 bilhões de faturamento. Entre elas estão gigantes nacionais e grupos regionais como Grupo Mateus, Supermercados BH, Muffato, Grupo Pereira, Grupo Koch, Mart Minas/Dom Atacadista, DMA, Tenda Atacado, Costa Atacadão, Comercial Zaffari/Stok Center e Atacadão Dia a Dia.
A pergunta, portanto, deixou de ser: “Essas redes têm escala suficiente para Retail Media?” Tem muita escala, a pergunta correta é: Por que uma empresa capaz de movimentar R$ 5 bilhões, R$ 10 bilhões ou R$ 20 bilhões em vendas ainda não necessariamente se enxerga como veículo de mídia?
E a resposta passa menos por tecnologia do que por governança, cultura, organização, dados e visão estratégica da alta direção.
O erro começa no conceito: Retail Media ainda é confundido com Trade Marketing digitalizado
Esse talvez seja o primeiro grande bloqueio. Durante décadas, a relação entre varejo alimentar e indústria foi construída ao redor de negociação comercial, tabloides, pontas de gôndola, ilhas, encartes, degustação, materiais de PDV, campanhas sazonais e verbas cooperadas. Essa estrutura funcionou, o problema aparece quando Retail Media é colocado dentro da mesma lógica.
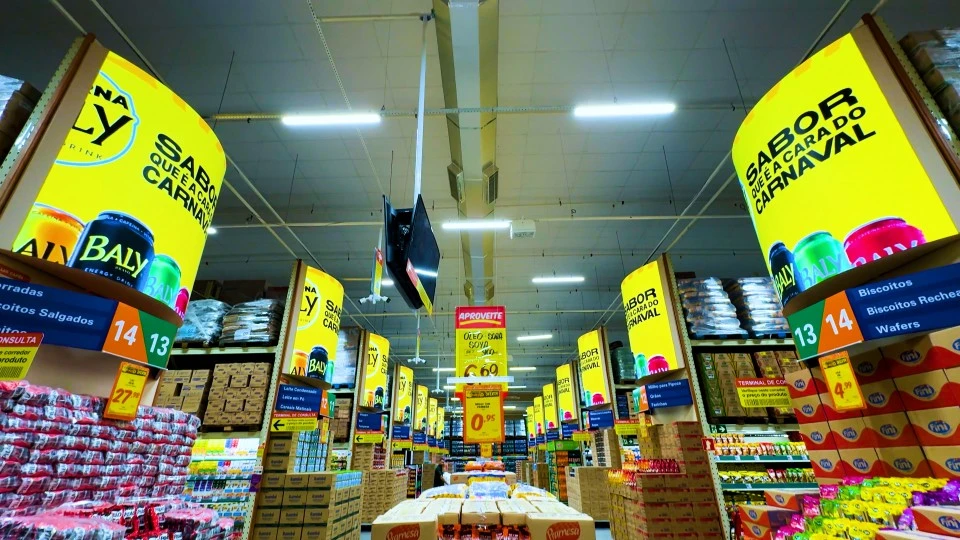
Trocar cartazes por telas não cria uma Retail Media Network, colocar LED no checkout não cria uma RMN, criar banner patrocinado no e-commerce também não. E vender disparos de CRM isoladamente continua longe de representar uma plataforma de mídia.
Retail Media começa a existir de maneira estrutural quando o varejista conecta: audiência + identidade + comportamento + inventário + ativação + dados transacionais + mensuração + comercialização.
Essa mudança parece semântica, mas altera completamente o modelo econômico. Trade negocia principalmente execução no canal. Retail Media comercializa acesso mensurável a audiências e momentos da jornada de compra. É uma diferença gigantesca.
O benchmark já está dentro do próprio atacarejo
O argumento de que o formato cash & carry seria incompatível com Retail Media está ficando cada vez mais difícil de sustentar. O Assaí Atacadista é provavelmente um dos melhores contraexemplos brasileiros.
A companhia informou em 2026 que sua estratégia já cruza campanhas com dados de venda e trabalha tanto construção de marca quanto performance. A rede utiliza lojas de controle — chamadas de “lojas espelho” — para comparar unidades ativadas e não ativadas, além de testes A/B nos ambientes digitais.
O Meu Assaí já reúne mais de 16 milhões de cadastros, enquanto CRM, canais digitais e ativos físicos entram na estratégia de segmentação e mensuração. A empresa também afirma possuir dados primários de missão e comportamento de compra de mais de 20 milhões de clientes. Isso é uma mudança fundamental.
A conversa deixa de ser: “Quantas telas temos?” e passa a ser: “Qual audiência foi exposta, qual comportamento mudou e quanto de venda incremental conseguimos gerar?”
O Tenda Atacado também demonstra que um atacarejo pode construir uma operação mais próxima de uma RMN. O Tenda Ads nasceu em 2023 e já reportou relacionamento com mais de 100 indústrias. Sua proposta integra first-party data, CRM, e-mail, SMS, push, app, e-commerce, mídia offsite e telas digitais. Em 2026, a operação avançou tecnologicamente para automatização da compra de mídia, personalização e mensuração em tempo real.
Portanto, a discussão não é se atacarejo pode fazer Retail Media. O canal pode. A discussão é por que tantas outras redes com audiência, faturamento e relacionamento comercial igualmente relevantes ainda não transformaram esses ativos em uma vertical estruturada.
1. A primeira trava está no board
Retail Media não nasce no departamento de Trade, pode até começar ali, mas dificilmente escala se permanecer ali. A construção de uma RMN exige decisões que atravessam Marketing, Comercial, Trade, CRM, Digital, Tecnologia, Dados, Jurídico, Financeiro, Operações e experiência do shopper. Isso exige sponsor executivo.
Quando presidente, CEO, conselho ou família controladora interpreta Retail Media apenas como uma nova maneira de arrecadar verba dos fornecedores, o projeto nasce limitado. A visão correta é muito maior.
Retail Media pode ser simultaneamente: nova receita de alta margem; plataforma de dados; infraestrutura de CRM; mecanismo de fidelização; instrumento de Category Management; plataforma de shopper intelligence; solução de mensuração para a indústria; e novo canal de relacionamento entre o varejista e o CMO das marcas.
Esse último ponto é particularmente importante. Historicamente, muitas redes regionais construíram relações extraordinárias com os diretores comerciais e de Trade das indústrias, mas Retail Media abre outra porta.
A porta do budget de mídia. E quem controla esse dinheiro normalmente está em Marketing, Media, Digital, E-commerce ou no CMO e não apenas em Trade.

2. O atacarejo regional precisa entender que está disputando outro budget
Essa talvez seja uma das maiores oportunidades ainda pouco compreendidas. Se a rede simplesmente renomear seus ativos de Trade como Retail Media, continuará disputando praticamente o mesmo orçamento.
O crescimento real acontece quando consegue provar que sua audiência compete com outros veículos. Isso significa entrar nas discussões de: branding, consideration, shopper marketing, performance, commerce media, digital, social, programmatic, CTV, DOOH e e mídia de performance. Nesse momento, o interlocutor da RMN muda.
A rede deixa de conversar exclusivamente com Key Account, Trade Marketing e Shopper Marketing e passa a conversar também com: CMO, Head de Media, agências de mídia, Commerce, Digital, Data e Procurement de Marketing. Essa é uma transformação comercial profunda.
3. O CRM regional ainda é frequentemente promocional, quando deveria virar infraestrutura de mídia
Outro problema estrutural está no CRM. Muitas redes possuem aplicativos, clubes, CPF no caixa, programas de desconto e bases relevantes de consumidores. Isso não significa necessariamente possuir uma arquitetura madura de first-party data.
O salto acontece quando a identificação permite construir: identity resolution, histórico transacional, frequência, recência, ticket, afinidade por categoria, elasticidade promocional, propensão, missão de compra, segmentação, audiências lookalike, exposição à campanha, controle e e mensuração de conversão. Existem ativos importantes já sendo construídos.
O Grupo Mateus, por exemplo, vem integrando o Mateus Mais ao ambiente físico e ampliando o uso de Wi-Fi analítico. O sistema permite associar frequência e hábitos de consumo e trabalhar promoções em tempo real. A infraestrutura também abre possibilidades para campanhas segmentadas de Retail Media.
O Grupo Pereira possui outro ativo extremamente relevante: seu ecossistema Vuon. A companhia informa mais de 1,6 milhão de cartões emitidos e já utiliza CRM para personalização de parte de sua base, enquanto desenvolve novas capacidades de identificação dos consumidores.
O Grupo Muffato possui e-commerce, aplicativo e ClubeFato, enquanto seu app registra mais de 1 milhão de downloads no Google Play. O Mart Minas possui aplicativo e o Mart Mais, com ofertas exclusivas e mecanismos de identificação e relacionamento. O Atacadão Dia a Dia possui o Clube DD+, conectando identificação no caixa, ofertas, aplicativo e cashback. Ou seja: A matéria-prima existe, o desafio é transformar CRM de motor promocional em motor de audiência.
4. O e-commerce pequeno não é desculpa para não construir Retail Media
Essa é outra interpretação que precisa ser revista. Parte das redes regionais parece raciocinar da seguinte maneira: “Meu e-commerce representa pouco das vendas; portanto, meu potencial de Retail Media é pequeno.” É justamente o contrário. Quanto maior a participação da loja física na jornada, maior pode ser a diferenciação estratégica da rede.
O supermercado regional talvez nunca tenha o tráfego digital de um marketplace, mas possui algo que muitas plataformas digitais desejariam possuir: o momento físico da decisão e o dado real de sell-out.
A loja pode ser transformada em um ambiente de mídia endereçável e mensurável. A questão é evoluir de: tela → impressão para: tela → audiência → exposição → comportamento → venda → incrementalidade.
5. O problema não é In-Store Media. É reduzir Retail Media a In-Store Media
Digital signage será uma camada importante dessa transformação, mas instalar centenas ou milhares de telas sem inteligência de audiência pode simplesmente criar uma rede DOOH dentro do supermercado.
O estágio seguinte exige integrar localização da tela, fluxo, dwell time, contexto, categoria, SKU, audiência, CRM e sell-out. A Cencosud, por exemplo, anunciou expansão de sua operação brasileira para mais de 1,3 mil telas em 100 lojas até o fim de 2026. É uma escala relevante. Mas o próximo desafio é justamente transformar escala física em inteligência mensurável de audiência e negócio.

A evolução técnica deveria caminhar para métricas como: OTS, viewable opportunity, dwell time, reach, frequência, exposição por zona, exposed versus control, sales lift, category lift, market-share lift, new-to-brand, ROAS incremental e e iROAS. Sem essa camada, vende-se inventário, Com ela, começa-se a vender audiência comprovada.
6. Existe também insegurança organizacional dentro do Trade
Esse ponto raramente é discutido. Retail Media mexe em território corporativo. Quem controla o inventário? Marketing? Trade? Comercial? E-commerce? CRM? Uma nova área? Quem define preço? Quem recebe a receita? Quem responde pelo P&L? Quem negocia com a indústria? Quem fala com a agência? Quem controla dados? Quem mede a campanha? Essa indefinição cria resistência.
O profissional de Trade pode interpretar a nova estrutura como perda de influência. O Comercial pode temer que verbas migrem de acordos existentes. Marketing pode entender que Retail Media é “venda”. Digital pode acreditar que deveria comandar a operação. TI pode enxergar apenas uma nova demanda tecnológica. E Financeiro pode simplesmente contabilizar tudo como verba comercial. Esse desenho cria uma RMN fragmentada antes mesmo de ela nascer.
7. Retail Media precisa de P&L próprio
Uma das mudanças mais importantes é separar economicamente a operação. Uma RMN madura precisa saber: receita bruta de mídia, receita líquida, margem por produto, yield por inventário, fill rate, CPM efetivo, receita por shopper, receita por loja, receita por fornecedor, share of wallet, taxa de renovação, custo tecnológico, custo operacional e e margem incremental.
Enquanto Retail Media continuar diluído em Trade, Marketing ou verba comercial, a alta direção terá dificuldade para compreender seu verdadeiro potencial.
8. O CAPEX tecnológico é superestimado porque muitas redes tentam imaginar a arquitetura final antes do MVP
Outro bloqueio é acreditar que Retail Media exige começar com uma gigantesca plataforma tecnológica. Não exige. Uma rede regional pode construir um MVP com: CRM, CDP ou camada equivalente de dados, ad server, CMS para in-store, e-commerce, app, measurement layer, dashboards, e e processos de clean room ou matching quando necessários. Depois evolui. O erro é esperar possuir a stack de Amazon antes de vender a primeira campanha estruturada.
9. A comparação com os líderes mostra a distância
A operação brasileira da Unlimitail, ligada ao ecossistema Carrefour, representa o extremo oposto. Sua proposta integra onsite, offsite, CRM e in-store, conectando exposição de mídia e venda. A plataforma apresenta indicadores como sell-out incremental, uplift, novos compradores, market share, impressões, compradores únicos e frequência.
O Mercado Ads trabalha audiências first-party baseadas em comportamento e intenção, utilizando machine learning para classificação e ativação de segmentos.
E Amazon Ads já opera uma lógica em que a discussão passa por full funnel, omnichannel measurement, clean rooms e modelos capazes de combinar sinais de mídia e varejo. É injusto exigir imediatamente essa sofisticação de um atacarejo regional, mas é igualmente perigoso acreditar que vender uma tela no checkout significa competir no mesmo mercado.
O TOP 20 ABRAS 2026 sob a ótica de maturidade de Retail Media
O Ranking ABRAS 2026 coloca Carrefour, Assaí, Grupo Mateus, Supermercados BH e GPA nas cinco primeiras posições. Muffato, Grupo Pereira, Koch, Novo Mateus e Mart Minas completam o TOP 10.
Aplicando externamente a lógica do Guia de Maturidade da ABRAMEDIA, cuja metodologia trabalha níveis de evolução e pilares ligados a estratégia, jornada, dados, operação, monetização e mensuração, é possível construir uma leitura indicativa do mercado. O Guia formal possui 12 pilares e 120 indicadores; portanto, a tabela abaixo não substitui aplicação do scorecard oficial.
| ABRAS 2026 | Grupo/rede | Leitura pública de maturidade | Diagnóstico indicativo |
|---|---|---|---|
| 1 | Carrefour | Líder/Avançado | RMN estruturada, dados, omnichannel, CRM, in-store, measurement e adtech |
| 2 | Assaí | Avançado | Retail Media formal, first-party data, CRM, in-store e evolução relevante de mensuração |
| 3 | Grupo Mateus | Emergente/Avançando | Excelente escala, app, e-commerce, dados e integração físico-digital; oportunidade de institucionalizar RMN full funnel |
| 4 | Supermercados BH | Emergente | Gigantesca audiência e sell-out, mas baixa evidência pública de RMN com produto, dados e GTM comparáveis aos líderes |
| 5 | GPA | Avançado | Área dedicada, monetização de dados e operação multicanal de Retail Media |
| 6 | Muffato | Emergente | Forte infraestrutura digital, app, loyalty e e-commerce; oportunidade de transformar ativos em plataforma de mídia mais explícita |
| 7 | Grupo Pereira | Emergente/Avançando | Ecossistema multicanal, Vuon e CRM representam ativos extremamente valiosos para construção de audiências |
| 8 | Grupo Koch | Emergente/Avançando | Retail Media já aparece integrado à agenda de Marketing, Trade e CRM; próximo salto é industrialização e mensuração |
| 9 | Novo Mateus | Emergente/Avançando | Pode capturar sinergias de dados e tecnologia do ecossistema Mateus |
| 10 | Mart Minas/Dom | Emergente | Loyalty e app criam base; oportunidade grande de transformar Trade e shopper activation em RMN |
| 11 | Rede Smart | Não conclusivo | Modelo e estrutura exigem análise específica; evidência pública insuficiente para score robusto |
| 12 | Cencosud Brasil | Avançado | Cencosud Media formalizada e forte expansão de in-store; desafio é avançar audiência e causalidade |
| 13 | Plurix | Emergente | Há evidência pública de implantação de CRM, e-commerce e criação de departamento de Retail Media |
| 14 | DMA | Inicial/Emergente | Grande oportunidade sobre audiência regional; pouca evidência pública de RMN full funnel institucionalizada |
| 15 | Companhia Zaffari | Inicial/Emergente | Forte audiência e marca regional; baixa visibilidade pública de RMN estruturada |
| 16 | Tenda Atacado | Avançado | Tenda Ads, CRM, first-party data, onsite/offsite/in-store e evolução de adtech |
| 17 | Savegnago | Emergente | Digital e e-commerce relevantes; oportunidade de ampliar monetização estruturada de audiência |
| 18 | Costa Atacadão | Inicial/Emergente | Ativos físicos relevantes, mas pouca evidência pública de RMN full funnel |
| 19 | Comercial Zaffari/Stok Center | Emergente | App/e-commerce e identificação digital criam matéria-prima; monetização de mídia ainda pode avançar |
| 20 | Atacadão Dia a Dia | Emergente | Clube DD+, app, identificação e cashback formam boa fundação para audiência e Retail Media |
A leitura mais importante dessa tabela não é a posição individual, é o gap entre tamanho econômico e maturidade de mídia.
O maior desperdício estratégico talvez esteja justamente entre as posições 3 e 20
Essas empresas não precisam necessariamente construir uma “Amazon regional”, precisam transformar seus diferenciais regionais em produtos de mídia que Amazon, Google, Meta ou Mercado Livre não possuem da mesma maneira: densidade geográfica; contexto local; frequência física; sell-out regional; proximidade da decisão; conhecimento de categoria; relacionamento com a indústria; e presença diária na vida do shopper.
Uma indústria pode querer descobrir: qual marca de cerveja está ganhando compradores em Santa Catarina; qual SKU está recrutando novos shoppers em Minas Gerais; qual campanha elevou penetração de determinada categoria em Goiás; qual audiência abandonou uma marca concorrente no Nordeste; qual exposição in-store realmente aumentou conversão; ou qual campanha nacional deveria ter mensagens diferentes por praça. Essas perguntas possuem enorme valor econômico. E os varejistas regionais estão sentados sobre os dados capazes de respondê-las.
O GTM também precisa mudar
Uma Retail Media Network regional deveria entrar no mercado com uma arquitetura comercial muito diferente do tradicional mídia kit. Não basta uma tabela com: banner, disparo, ilha, testeira, tela, entrada, checkout, e-mail, etc. O produto precisa ser vendido por objetivo de negócio.
Awareness: Reach, frequência, vídeo, DOOH/in-store, offsite e brand lift.
Consideration: Audiências, categorias, conteúdo, CRM e shopper segmentation.
Conversion: Sponsored products, search, ofertas personalizadas, retargeting e activation.
Loyalty: Recompra, cross-sell, win-back e customer development.
Measurement: ROAS, sales lift, new-to-brand, penetration, category share e incrementalidade.
Essa organização aproxima a linguagem do varejista da linguagem do CMO.

A grande oportunidade: construir uma Regional Retail Media Network
Existe uma tese ainda maior. O Brasil pode desenvolver uma categoria extremamente poderosa de Regional Retail Media Networks.
Redes que talvez não possuam audiência nacional isoladamente comparável às grandes plataformas, mas que são absolutamente dominantes em determinados estados, cidades e microrregiões.
Para várias marcas, isso pode ser mais valioso do que audiência nacional indiferenciada. Uma RMN regional consegue dizer: “Eu não tenho 100 milhões de brasileiros. Tenho uma parcela extremamente relevante dos shoppers que efetivamente compram sua categoria nesta região.” Essa é uma proposta de valor muito mais sofisticada.
O roadmap deveria começar pela governança, não pelas telas
Se eu estivesse estruturando a agenda de um board de atacarejo regional, começaria por dez decisões:
1. Nomear um sponsor C-Level.
2. Criar uma vertical de Retail Media com P&L identificável.
3. Mapear todos os ativos de mídia existentes.
4. Mapear identidade e cobertura de first-party data.
5. Construir taxonomia única de audiências.
6. Integrar CRM, app, loja, e-commerce e sell-out.
7. Criar produtos comerciais full funnel.
8. Construir metodologia padronizada de mensuração.
9. Criar GTM voltado também para CMOs e agências.
10. Implantar roadmap de maturidade com metas de 12, 24 e 36 meses.
Tecnologia vem para habilitar essa estratégia, não para substituí-la.
A provocação para os controladores dos grandes grupos regionais
Talvez a pergunta mais desconfortável seja também a mais importante: Quanto vale a audiência que já entra gratuitamente nas lojas todos os dias e que ainda não foi transformada em ativo de mídia?
Um varejista pode gastar décadas construindo localização, capilaridade, confiança, frequência, CRM e relacionamento com fornecedores. Depois que essa infraestrutura existe, Retail Media permite monetizar uma nova camada desse patrimônio. Não significa bombardear o shopper com propaganda. Significa utilizar inteligência para tornar a comunicação mais relevante e mensurável. Também não significa retirar dinheiro de Trade. Significa potencialmente abrir uma nova porta para budgets de Marketing, Media, Digital e Commerce. E talvez essa seja a maior mudança de mentalidade necessária.
De varejista regional para plataforma regional de audiência
A próxima batalha do varejo alimentar brasileiro não será simplesmente por novas lojas. Será também pela capacidade de transformar lojas existentes em plataformas de audiência, dados e inteligência.
Os vencedores provavelmente serão aqueles que conseguirem conectar: loja física + CRM + loyalty + e-commerce + app + dados transacionais + in-store + offsite + mensuração. Nesse modelo, o varejista deixa de vender apenas produtos.
Passa a vender também capacidade de compreender, alcançar e mensurar shoppers. E isso muda completamente a relação com a indústria. O fornecedor deixa de enxergar a rede apenas como canal de distribuição. O CMO passa a enxergá-la também como veículo. A agência passa a enxergá-la como mídia. O Trade passa a enxergá-la como plataforma de inteligência.
E o próprio varejista passa a descobrir que construiu, durante décadas, uma audiência extremamente valiosa sem necessariamente precificá-la como tal.
Os atacarejos regionais brasileiros não chegaram atrasados a Retail Media, mas a janela para aprender lentamente está diminuindo. Assaí, Tenda, Carrefour/Unlimitail, GPA e Cencosud demonstram que a régua está subindo.
A próxima vantagem competitiva não será instalar mais telas, será conseguir responder, com dados: quem foi impactado, em qual contexto, com qual frequência, qual comportamento mudou, quanto daquela venda foi incremental e quanto aquela audiência vale para a marca.
Quando uma rede conseguir responder consistentemente essas perguntas, ela terá deixado definitivamente de ser apenas um ponto de venda. Terá se tornado um veículo de mídia.